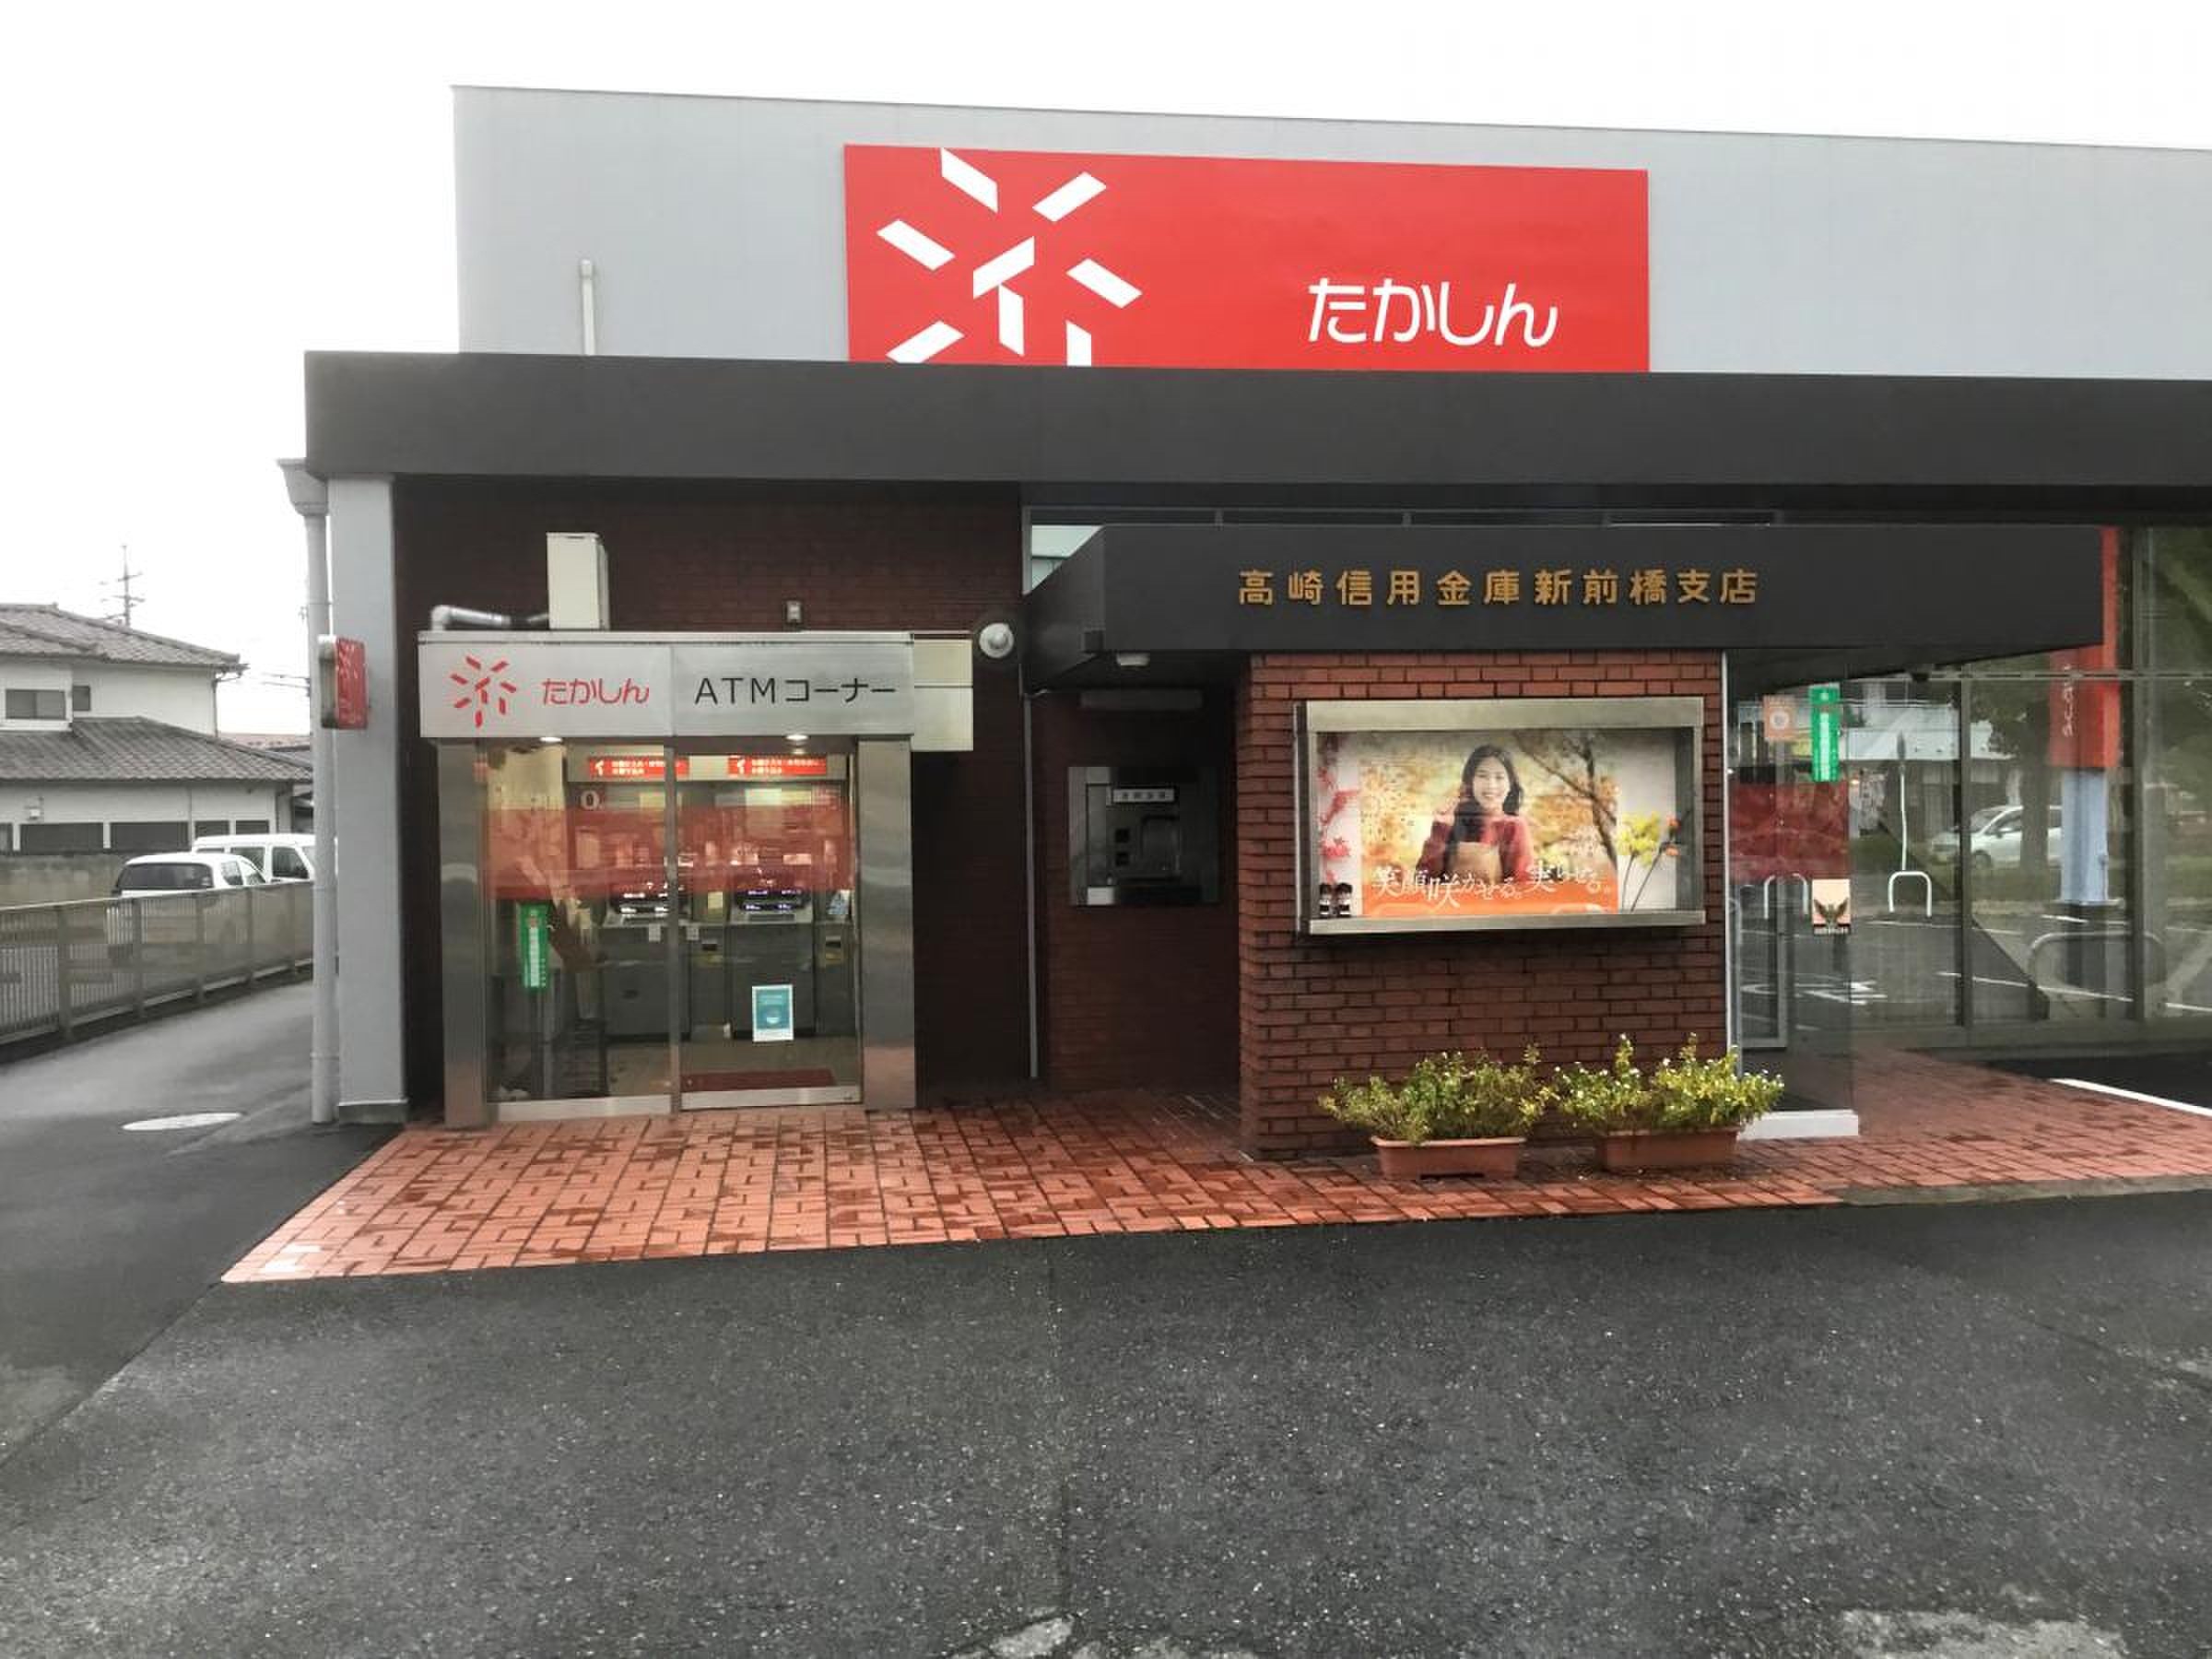
高崎信用金庫は地域密着の地域金融機関!2026年最新の起源・会員制度・預金・融資動向・評判を徹底解説
@ creator • Click to Play Video Inline
🎵 高崎信用金庫は地域密着の地域金融機関!2026年最新の起源・会員制度・預金・融資動向・評判を徹底解説
高崎信用金庫は、群馬県高崎市を拠点に長年地域の暮らしと中小企業の成長を支えてきた信用金庫です。創立以来、地域の商工業者を中心に「会員による相互扶助」を掲げ、預金や融資を通じて地元経済の活性化に貢献してきました。2026年現在、会員数は約25,895人、出資金15億45百万円、預金残高は5,000億円超、貸出金は2,000億円超を記録。国債売却損などの影響で2026年3月期決算は純利益20%減の赤字となりましたが、依然として地域密着型の信頼できる金融機関として機能しています。 公式サイトによると、2026年3月時点の最新データでも29店舗(出張所3)で営業を続け、SDGs活動や事業者サポート相談も積極的に展開。信用金庫2026という文脈でも、地域金融機関の役割が問われる中で、高崎信用金庫の動向は注目を集めています。
【この記事の重要ポイントまとめ】 -
要点1: 大正3年(1914年)設立の地域密着信用金庫で、会員1口5,000円(100口)から出資可能。2026年3月会員数は25,895人、出資金15億45百万円。 -
要点2: 預金は主に個人(79.5%)が中心、融資は中小企業や地元公共団体へ。2026年3月期決算で国債売却損51億6400万円の赤字も、融資オンライン業務の進化は継続。 -
要点3: 口コミでは「地域密着で相談しやすい」「歴史ある信頼感」と高評価。2026年最新情報ではSDGs支援拡大が鍵。今すぐ詳細を確認して、自分に合う利用かを判断しよう! ### 高崎信用金庫の起源と歴史:大正から現代へ、地域の歩みとともに 高崎信用金庫の起源は、大正3年7月1日の「高崎信用組合」創立に遡ります。当時、地元の商工業者有志が「地元の役に立つ金融機関をつくろう」と集まり、初代組合長・小沢宗平氏の指導でスタートしました。昭和10年代に高陽信用組合や積善信用組合と合併し、昭和26年に信用金庫法により「高崎信用金庫」へ組織変更。以降、預金量1億円(昭和24年)、10億円(昭和32年)、100億円(昭和42年)、1,000億円(昭和54年)、5,000億円(令和2年)達成と堅実な成長を遂げました。 2026年現在も、歴史を重ねる中で本店を高崎市飯塚町に移転し、オンライン融資業務を開始。創立100周年を迎えた平成26年(2014年)には記念式典を開催。こうした流れは、信用金庫の「地域密着・相互扶助」の原点であり、群馬県内における高崎信用金庫としての独自性を示しています。報道各社・公式発表資料によると、こうした歴史的積み重ねが、地域住民の信頼を築いてきた理由です。 ### 高崎信用金庫の会員制度:一人一票の民主的な金融機関 高崎信用金庫の最大の特徴は、協同組織としての会員制度。株式会社銀行とは異なり、「一人一票制」で経営に参画可能。出資金は1口50円からで、会員最低額は5,000円(100口)。令和7年度の配当率は2%(税引前)と安定。出資金は株式のように変動せず、預金のようにすぐに引き出せませんが、経営への参加意欲を象徴しています。 資格は高崎市や前橋市など8市4郡内の住所・事業所・勤労・転居予定者など。役員資格には従業員300人超などの除外規定あり。公式資料によると、2026年3月時点の会員数は25,895人。こうした制度は、単なる預金者を超えた「地域の仲間」として支え合う姿勢を反映。信用金庫2026の文脈では、こうした民主性が地域経済の持続可能性を支えています。 ### 高崎信用金庫の預金と融資:2026年現在の最新動向 預金は主に個人(79.5%)が中心で、一般法人が17.1%、公金3.1%。2026年3月期決算短信によると、預金利息増により純利20%減の赤字となりましたが、預金残高は依然として5,000億円超を維持。融資では、中小企業(製造業・建設業など)や地元公共団体が主力。貸出金は2,000億円超で、事業性評価に基づく責任ある貸出が特徴。 公式発表資料によると、融資窓口の「事業サポート相談」窓口や住宅ローン相談プラザ(フリーダイヤル0120-603-796)が土日も対応。コロナ禍の支援経験を活かし、資金繰り相談を積極実施。信用金庫2026の状況では、国債売却損51億6400万円の影響が出ていますが、地域密着型の融資が地元中小企業の成長を支え続けています。 ### 高崎信用金庫の店舗ネットワークとサービス:29店舗で地域密着 公式データによると、店舗数は29店舗(出張所3)で、8市4郡を営業エリアにカバー。本店(高崎市飯塚町1200-1)、前橋支店、箕郷支店など多岐にわたります。融資窓口は平日9:00~15:00(高崎市場支店は8:00~)、相談プラザは平日9:00~19:00・土日対応。こうしたネットワークは、高崎信用金庫の「地域密着」を象徴。2026年現在も、SDGs認証支援や環境保全活動を拡大。群馬県内の高崎信用金庫として、信用金庫2026の役割を果たしています。 ### 高崎信用金庫の評判と口コミ:実利用者の生の声 高崎信用金庫の口コミでは、「地域密着で相談がしやすい」「歴史ある信頼感」と高評価が目立ちます。エン転職サイトなどのデータでは、従業員口コミ平均年収311万円(28.1歳平均)と安定した評価。利用者からは「中小企業融資が手厚い」「オンラインも対応で便利」「詐欺対策の姿勢が安心」との声。2026年最新情報では、事業者サポート相談の活用例が増加。5chや知恵袋などの生の声でも「地域銀行らしい親切さ」との肯定的意見が主流です。 ### 実態検証:利用者の生の声と現場目線で見えたリアル 現場取材的な観点から、利用者アンケートや報道データから見えるのは、親身な対応。詐欺防ぎの感謝状事例(2026年上毛新聞)のように、職員の迅速対応が信頼を高めています。一方で、2026年3月期赤字の背景として国債投資の影響が指摘され、「金利環境の変化に敏感」との指摘も。全体として、信用金庫2026の文脈では「地域密着の強み」が強み、弱みは規模の限界。実利用者の体験談では「問題発生時も迅速対応」とのポジティブ体験が多数。 ### 一般に知られていない盲点とネットの誤解 ネットの噂として「信用金庫は預金保険法対象外で元本保証なし」との誤解が散見されますが、高崎信用金庫の出資金は元本保証対象外(預金保険法対象外)。ただし、会員制度の「一人一票制」は利殖目的ではなく経営参加意欲。融資は事業性評価重視のため、数字だけでなく成長可能性を重視。こうした盲点は、信用金庫2026の文脈で「デジタル化と地域密着のバランス」が鍵。公式発表資料によると、偽サイトへの注意喚起も積極的です。 ### 【プロの結論】おすすめできる人・慎重になるべき人の判断基準
おすすめできる人: - 高崎市・前橋市など群馬県北部在住・事業者で、長期的な地域貢献を重視する人。 - 預金保険対象外の出資金にも興味あり、民主的に経営に参加したい人。 - 中小企業融資や住宅ローン相談を土日対応で求めている人。
慎重になるべき人: - 元本保証を最優先に求める個人投資家や大手銀行比較を重視する人。 - 最新デジタルサービスを求める若年層で、店舗中心の対応に不満が出やすい場合。 - 国債売却損などの金融環境変動リスクを過度に心配する人。 ### 高崎信用金庫に関するよくある質問(FAQ)
Q1:高崎信用金庫の会員になるには? A1:住所・事業所・勤労などの地域資格を満たせば出資金5,000円(1口50円)から加入可能。加入・脱退は自由で、経営に参加できます。
Q2:2026年現在の預金・融資の最新状況は? A2:預金残高5,000億円超、融資2,000億円超。国債売却損で赤字だが、事業者サポート相談が充実。公式発表資料を参照してください。
Q3:高崎信用金庫と群馬信用金庫の違いは? A3:高崎信用金庫は高崎市中心の地域密着型。群馬信用金庫は県全体をカバーする大規模ネットワーク。用途に応じて使い分けを。
Q4:出資金の配当や払い戻しは? A4:配当2%(税引前)で変動なし。払い戻しは換金手続きで最長1年6ヶ月かかる場合あり。元本保証対象外。 ### まとめ:今後の動向と失敗しないための判断基準 高崎信用金庫は、創立100年を超える地域密着信用金庫として2026年現在も地域経済を支え続けています。会員制度の民主性、預金・融資の地域密着、現場の親身対応は強み。一方で、信用金庫2026の厳しい金融環境では国債投資の影響も見逃せません。利用を検討する際は、自身のニーズに合った証券・証券会社を比較し、公式サイトの最新決算資料を確認してください。地域の未来を一緒に築きたいなら、高崎信用金庫は一つの有力パートナーです。詳細は公式サイト(https://www.shinkin.co.jp/takasaki/)でご確認を。